Donnerstag, 16. Juni 2011

Neue Funktionen und Ihre Vorteile

Kreditsuchende haben ab sofort die Möglichkeit, Geldgeber persönlich anzusprechen, um für ihren Kreditwunsch zu werben.

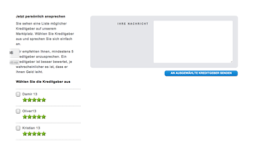
Screen shot 2011-06-16 at 10.34.59.pngNach der Platzierung ihres Kreditwunsches können Kreditsuchende an ausgewählte Geldgeber eine Nachricht senden und diese auf ihren Kreditwunsch aufmerksam machen, mit dem Ziel Geld für ihren Kreditwunsch zu sammeln.

Wie funktioniert´s?

Auf der Seite ihres Steckbriefes geben Kreditsuchende ihre Nachricht in das Nachrichtenfenster ein und wählen aus einer Auswahl an Kreditgebern diejenigen aus, an die diese Nachricht gesandt werden soll.

Je mehr Sterne ein Kreditgeber unter seinen Namen trägt, desto wahrscheinlicher ist es, dass er einem Kreditsuchendem Geld leiht.

Die ausgewählten Geldgeber werden per E-Mail über die Nachricht informiert und haben die Möglichkeit zu antworten beziehungsweise an Diskussionen teilzunehmen, weitere Details zum Kreditwunsch einzusehen oder den Eingang derartiger Nachrichten zu blockieren.

Neu ist auch unsere Matrix mit interessanten Kreditwünschen

Screen shot 2011-06-16 at 10.36.03.pngHier wird Kreditgebern eine Auswahl an interessanten Kreditwünschen geboten. Der Kreditgeber kann mit seiner Maus über die Kreise fahren und erhält so nähere Informationen zu den von uns vorgeschlagenen Kreditwünschen.

Dienstag, 24. Mai 2011

Wie lange dauert es, bis ich einen Kredit erhalte?

So funktioniert es:

Schritt 1: Sie erstellen unter www.credeo.de einen Benutzerkonto, geben Ihre Daten ein, drucken die Unterlagen aus und unterschreiben diese

dauert ca. 15 Minuten


Schritt 2: Sie senden die unterschriebenen Unterlagen mit den geforderten Dokumenten an uns

dauert ca. 1 Tag


Schritt 3: Wir bearbeiten Ihre Unterlagen und überweisen Ihnen einen kleinen Geldbetrag auf Ihre Konto, damit wir sicher sind, dass Sie über das Konto verfügen können.

dauert ca. 1 Tag


Schritt 4: Sie können nun Ihre Anmeldung abschliessen, indem Sie den überwiesenen Betrag und den Schlüssel im Verwendungszweck eingeben. Sie prüfen Ihren Kreditwunsch, korrigieren gegebenenfalls und platzieren ihn.

ca. 15 Minuten


Schritt 5: Kreditgeber werden Ihren Kreditwunsch sehen und Gebote abgeben und ggfs. Fragen stellen. Sie können jetzt nicht mehr sehr viel machen. Nutzen Sie die Möglichkeit, z.B. auf Facebook oder Twitter auf Ihren Kreditwunsch Aufmerksam zu machen.

dauert so lange, wie Sie den Kreditwunsch platziert haben, d.h. 3 - 7 Tage


Schritt 6: Ihr Kreditwunsch kommt vollständig oder nur teilweise zustande und die Geldgeber überweisen das Geld auf Ihre Bankverbindung.

dauert ca. 2 Tage


Alles in allem dauert es mindestens 7 Tage bis Sie das Geld erhalten.

Dienstag, 22. März 2011

Was passiert bei Zahlungsschwierigkeiten?

Kommt es zu einem Zahlungsausfall, starten wir für den betroffenen Kredit unsere Intensivbetreuung. Hier versuchen wir gemeinsam mit dem Kreditnehmer, die Zahlungsstörung schnellstmöglich zu beheben. Gelingt uns dies nicht, startet der Prozess der Problemkreditbearbeitung. Wir informieren alle betroffenen Kreditgeber darüber, dass der Kredit notleidend ist. Der Prozess der Problemkreditbearbeitung zielt darauf ab, dass der Kreditnehmer mit unserer Hilfe einen Sanierungsplan erstellt, der die veränderte Situation des Kreditnehmers berücksichtigt. Dieser benötigt den Zuspruch aller Kreditgeber. Kommt keine Lösung für alle Beteiligten zustande, können die Kreditgeber das Inkasso einleiten.

Wir legen besonderen Wert auf die persönliche Beratung während der Intensivbetreuung und der Problemkreditbearbeitung, da die meisten Zahlungsschwierigkeiten mit gutem Willen auf beiden Seiten überwunden und das gesamte Geld zurückgezahlt werden kann.

Freitag, 18. März 2011

Tipps und Vorteile für Kreditgeber

Tipps für Kreditgeber


  • Beobachten Sie in regelmäßigen Abständen unseren Marktplatz, da ständig neue Kreditwünsche platziert werden. Bedenken Sie, dass Kreditwünsche der Risikoklassen 1, 2 und 3 schnell durch Gebote abgedeckt sind, so dass sich ein regelmäßiger Blick lohnt.


  • Sie können sich über unseren RSS-Feed bequem die neuesten Kreditwünsche abonnieren.


  • Streuen Sie Ihr Investment über mehrere Kreditwünsche und vermeiden Sie die Konzentration auf einen Kreditwunsch.


  • Investieren Sie pro Kreditwunsch ca. 500 € bis 1.000€, ausgenommen es handelt sich um eine besonders gute Risikoklasse.


  • Nutzen Sie die Möglichkeit der Diskussion, indem Sie den Kreditnehmern Fragen stellen, um mehr über diese in Erfahrung bringen zu können.


  • Lesen Sie regelmäßig unseren Newsletter, so dass Sie über neu platzierte Kreditwünsche auf unserem Marktplatz informiert sind.


Vorteile für Kreditgeber


  • Sie brauchen kein Postident, um sich auf unserer Plattform als Kreditgeber anzumelden. Wir brauchen lediglich Ihren Personalausweis, den Sie uns entweder per Post, E-Mail oder Fax zusenden. Sie sparen sich den Gang zur Post.


  • Sie zahlen keine Gebühren bis ein Kredit auch tatsächlich abgeschlossen und zurückgezahlt wurde. Sie können sich kostenfrei auf unserem Marktplatz umsehen und Gebote abgeben.


  • Bei uns gibt es kein Anlegerkonto, auf dem Sie einen Mindestbetrag einzahlen. Sie investieren erst Ihr Geld, wenn Sie einen Kreditwunsch gefunden haben und erst dann geht das Geld direkt zum Kreditnehmer und nicht zu uns. Sie wissen, wohin Ihr Geld fliesst und was mit Ihrem Geld passiert.


  • Bei uns ist tatsächlich keine Bank dazwischengeschaltet. Bei uns handelt es sich um Kredite zwischen Menschen ohne eine Bank, die im Hintergrund agiert. Sie müssen keiner Bank Auskunft über Ihre finanziellen Absichten geben.


Samstag, 5. März 2011

Wie läuft die Bonitätsanalyse ab?

Bevor Sie einen Kreditwunsch auf unserem Marktplatz platzieren können, nehmen wir eine Risikoklassifizierung vor. Diese beruht auf drei Säulen. Wir berechnen Ihr verfügbares Einkommen und die sogenannte Kapitaldienstfähigkeit auf Basis Ihrer Unterlagen (Säule 1). Den sogenannten Softfacts-Score berechnen wir auf Basis Ihrer persönlichen Verhältnisse und (Säule 2) fragen Auskunfteien, in unserem Fall die Arvato Infoscore, nach deren Bonitäts-Score (Säule 3). Mit Abfrage des Bonitätsscores prüfen wir, ob Sie Einträge im Schuldnerverzeichnis haben oder sogenannte weiche oder mittlere Negativmerkmale vorliegen. Abschließend verdichten wir die Informationen in einer mathematischen Formel zu einer Ausfallwahrscheinlichkeit, die wir nach dem Schulnotensystem in einer Skala von 1 bis 6 ausdrücken.

Dem Kreditgeber wird unsere Einschätzung Ihrer finanziellen u. persönlichen Verhältnisse, der Bonitäts-Score der Auskunftei, eventuell vorliegende Negativmerkmale und unsere Risikoklasse für seine Kreditentscheidung dargestellt. Das sind rein mathematische statistische Verfahren. Die Besonderheiten Ihrer persönlichen Situation können wir nicht widerspiegeln. Nutzen Sie deshalb unsere vielfältigen Möglichkeiten, den Kreditwunsch und Verwendungszweck besser darzustellen, denn am Ende gibt Ihnen ein anderer Mensch das Geld und nicht die Bank.

Die Risikoklassifizierung gibt grundsätzlich Auskunft über die Wahrscheinlichkeit, ob für einen Kreditwunsch Zahlungsschwierigkeiten zu erwarten sind. Hierfür berechnen wir eine sogenannte Ausfallwahrscheinlichkeit, d. h. ob für diesen Kreditwunsch Zahlungsschwierigkeiten zu erwarten sind. Wir beurteilen mit der Bonität niemals die Person sondern den konkreten Kreditwunsch. Diesen Unterschied möchten wir anhand eines Beispiels verdeutlichen.

Ein Kreditsuchender mit einem jährlichen Nettoeinkommen in Höhe von 50.000 € und jährlichen Ausgaben in Höhe von 45.000 € ist nach allgemeinem Empfinden kreditwürdig, hat er doch 5.000 € jährlich, um einen Kredit zurückzuzahlen. Würde er aber einen einen Kredit über 10.000 € aufnehmen, den er innerhalb eines Jahres zurückzahlen möchte, wäre die Wahrscheinlichkeit für Zahlungsstörungen hoch, weil er mit seinem Jahresüberschuss rechnerisch den Kredit nicht zurückzahlen kann. Würde der gleiche Kreditsuchende den Kredit über eine Laufzeit von 3 Jahren nehmen, wäre die Ausfallwahrscheinlichkeit gering. Zudem bedeutet eine hohe Ausfallwahrscheinlichkeit beziehungsweise eine schlechte Bonität auch nicht, dass ein Kredit nicht zurückgezahlt werden kann. Sie bedeutet nur, dass ein Geldgeber während der Laufzeit des Kredites mit Zahlungsproblemen rechnen muss.

Sonntag, 20. Februar 2011

Warum leihen sich Menschen überhaupt Geld über uns und nicht bei einer Banken?

Banken sind wirtschaftlich handelnde Unternehmen und versuchen natürlich ihren Gewinn zu maximieren. Gerade die Kreditvergabe ist durch das Kreditwesengesetz streng reguliert. Aber das Kreditwesengesetz beantwortet nicht die Frage für die Bank, ob sie mit einem Kredit Geld verdient oder nicht. Dies muss eine Bank für sich selbst beantworten.

Deshalb legt sich jede Banken selbst Regeln auf und bestimmt, welche Kriterien erfüllt sein müssen, damit jemand einen Kredit von ihr erhält. Häufig nennt man diese Regeln die "Kreditpolitik" der Bank. Dabei ist das Ausfallrisiko häufig gerade nicht das entscheidende Kriterium.

Einige Banken verleihen grundsätzlich kein Geld an Selbstständige und Freiberufler, weil sie z.B. kein geschultes Personal zur Bewertung der finanziellen Situation haben und ihr Prozesse darauf nicht ausgerichtet sind und ihr Gewinn sich durch den höheren Aufwand reduzieren würde. Selbst bei bester Bonität erhalten Freiberufler und Selbstständige in der Regel keinen Konsumentenkredit. Einige Banken verleihen grundsätzlich keine Kredite mehr ab einem bestimmten Alter. Andere wiederum verleihen grundsätzlich keine Kredite an nicht EU-Ausländer mit befristeter Aufenthaltserlaubnis. Manche bringen dann zwar das Diskriminierungsverbot an, aber Recht haben und Recht bekommen sind immer noch unterschiedliche Dinge.

Ein anderer Fall sind Ausnahmesituationen, wie z.B. Arbeitslosigkeit, Krankheit oder Insolvenz des Arbeitgebers. Wenn Ihr Arbeitgeber z.B. Insolvenz anmelden muss und das Gehalt aus bleibt, werden Ihnen viele Banken umgehend Ihren Dispositionsrahmen kürzen und sie automatisch ablehnen, wenn Sie einen Kredit zur Überbrückung bis zum Arbeitslosengeld oder Insolvenzgeld benötigen. Mark Twain brachte das ganze Wesen mit seinem berühmten Satz auf den Punkt: "Ein Bankier ist ein Mensch, der seinen Schirm verleiht, wenn die Sonne scheint, und ihn sofort zurückhaben will, wenn es zu regnen beginnt."

Über uns leihen sich Menschen in der Regel Geld, wenn Sie nicht in die Kreditpolitik von Banken passen. Das sind nicht Menschen mit grundsätzlich schlechter Kreditwürdigkeit. Auch Sie können von jetzt auf gleich ohne eigenes Verschulden nicht mehr in die Kreditpolitik ihrer Bank passen.

Da wir keine Kredite vergeben, haben wir auch keine Kreditpolitik. Wir achten auf einige Grundlagen, wie z.B. die sorgfältige Anmeldung, keine Einträge im Schuldnerverzeichnis oder keine sittenwidrige Verträge (Wucherzins). Alleine nur die privaten Kreditgeber bestimmen, wem und unter welchen Bedingungen Kredite vergeben werden.

Freitag, 11. Februar 2011

Wie sicher ist das in ein Privatkredit investierte Geld?

Jeder Kreditnehmer muss sich auf unserer Plattform anmelden, bevor er einen Kreditwunsch auf unserem Marktplatz platzieren kann. Während der Anmeldung prüfen wir die Identität. Zudem führen wir eine Bonitätsanalyse des Kreditnehmers durch und stellen sicher, dass keine Einträge in Schuldnerverzeichnissen exisitieren.

Falls ein Kredit in Zahlungsschwierigkeiten geraten ist, starten wir unsere Intensivbetreuung. In der Intensivbetreuung können wir die meisten Zahlungsschwierigkeiten gemeinsam mit dem Kreditnehmer beheben. Falls es uns nicht gelingen sollte, die Zahlungsstörungen zu beheben, startet die Problemkreditbearbeitung. In diesem Prozess versucht der Kreditnehmer mit Ihnen gemeinsam mit unserer Moderation eine Sanierung des Kredites zu erreichen. Der überwiegende Teil der Problemkredite kann in der Regel saniert werden. Falls wiedererwartend die Sanierung fehlschlägt, startet das Inkassoverfahren.

Grundsätzlich empfehlen wir Geldgebern ihre Investition auf mehrere Kredite zu streuen, so dass sie ihr Risiko minimieren. Zudem planen wir nach einer Markttestphase die Option einer Kreditabsicherung.

Dienstag, 8. Februar 2011

Gibt es nicht schon andere Kreditplattformen von privat an privat?

Es gibt ähnliche Plattformen in Deutschland, von denen wir uns aber in wesentlichen Punkten unterscheiden. Kreditnehmer und Kreditgeber schließen auf unserer Plattform direkte Kreditverträge miteinander. Bei uns ist keine Bank im Hintergrund, die tatsächlich die Kreditverträge abschließt und einen Forderungsverkauf durchführt.

Wir beziehen auch keine Gebühr vor Abschluss eines Kreditvertrages. Wir schließen keine Kreditnehmer (Selbstständige, Arbeitssuchende, ausländische Mitbürger, etc.) von vornherein von unserer Plattform aus und ermöglichen so allen Teilnehmern unserer Plattform größtmögliche Gestaltungsfreiheit.

Wir legen besonderen Wert auf die Intensivbetreuung und Problemkreditbearbeitung. Wir versuchen, soweit möglich, die Transparenz für beide Parteien zu erhöhen.

Montag, 13. Dezember 2010

Der Bank run vom 7. Dezember 2010

Der ehemalige Fussballstar von Manchester United, Eric Cantona, ruft seit einiger Zeit zu einem „Bank run“ auf. Er hofft, dass genügend Menschen gleichzeitig auf einen Schlag Ihr Geld vom Bankkonto abheben und so einen Zusammenbruch des Finanzsystems bewirken.

Mit dieser Aktion protestiert Cantona gegen das aus seiner Sicht korrupte Finanzsystem. Einfach auf die Straße zu gehen und zu protestieren, bringe seiner Meinung nichts. Um eine Veränderung zu erzielen, müsse eine neue Revolution gestartet werden - die Revolution am Bankschalter. Sorgen, dass durch einen Zusammenbruch der Banken die Ersparnisse der einfachen Leute verloren gehen könnten, machen sich die Internetaktivisten um Cantona nicht.

Die Bilanz war der Aktion war dann auch ernüchternd und die Aktion besass eher symbolischen Charakter. Obwohl allein in Frankreich 30.000 Menschen bekundet haben, ihr Geld von der Bank holen zu wollen, bestand nie die ernsthafte Gefahr eines Bankencrashs.

Interessant ist, wie Cantona eine vermeintliche strukturelle Schwäche der Banken als Protestform nutzt. Banken haben nur einen Bruchteil des Geldes als tatsächliche Liquidität vorliegen und binden das meiste Geld in längerfristige Aktiva. Das dieses System durchaus fragil ist und schlagartig in einen echten Bank run kippen kann, haben Kunden der Northern Rock 2007 erlebt. In Deutschland ist der letzte Bank run in den Geschichtsbüchern als in der Tagespresse zu finden.

Zudem haben eher regional operierende mittelständische und kleinere Banken ein Problem mit Bank runs als international arbeitende Finzanzkonzerne, die Cantona vermutlich mit seiner Protestaktion treffen wollte. Die Resonanz der Aktion in der Tagespresse war überschaubar.

Donnerstag, 2. Dezember 2010

Mikrokredite; warum wir beim Geschäft mit den Ärmsten der Armen nicht mitmachen

Mit wenig Geld Existenzen sichern; das ist das Prinzip der Mikrokredite. Die Idee stammt vom Wirtschaftswissenschaftler Muhammad Yunus, dem Gründer der Grameen Bank. Das Prinzip hinter Mikrokrediten ist, dass Menschen sich einen kleinen Betrag, meist deutlich weniger als 100 $, ohne Sicherheiten und ohne hohen bürokratischen Aufwand leihen können, um sich damit eine Existenz aufzubauen. Ein ausgeklügeltes Konzept von sozialen Verpflichtungen stellt sicher, dass Kreditnehmer das Geld tatsächlich auch nur für den Aufbau ihrer Existenz nutzen und alle am Erfolg teilhaben. Viele kaufen sich z.B. ein Mobiltelefon, um es zu vermieten und so wundert es nicht, dass zur Grameen Familie auch ein Mobilfunkunternehmen gehört.

Die Erfolg der Grameen Bank war beachtlich und zog auch Geschäftsleute an, die wenig mit dem Non-Profit-Gedanken und den Idealen hinter Mikrokrediten anfangen können. Sie besorgen sich mit ihrer guten Bonität von herkömmlichen Banken Kredite zu üblichen Zinssätzen und verleihen Mikrokredite zu 20 % bis 30 % an die Armen ohne die ausgefeilten Prozesse der Grameen Bank zu beachten. Ein typisches Arbitragegeschäft, in dem unkontrolliert Geld floss.

Die profitorientierten Mikrokreditbanken kontrollieren kaum noch, ob das geliehene Geld tatsächlich für den eigentlichen Zweck, nämlich die Existenzgründung, genutzt wird. Immer mehr Menschen leihen sich Geld, um Lebensmittel zu kaufen oder Krankheitskosten zu bezahlen und es ist nur eine Frage der Zeit bis sie ihren Verpflichtungen nicht mehr nachkommen können. Die Spirale der Umschuldung beginnt, in der ein Kredit den nächsten ablöst, bis es keinen Ausweg mehr gibt. Erschwerend kommt hinzu, dass in Indien die Schuldeneintreiber extremen Druck auf Schuldner ausüben.

Indischen Zeitungen berichten vermehrt von Selbstmorden von Kreditnehmern, die keinen Ausweg mehr wussten. Innerhalb von 6 Wochen wurden allein in Andhra Pradesh 30 Selbstmorde registriert. Andhra Pradesh gilt derzeit als der weltweit größte Markt für Mikrokredite. Der öffentliche Druck ist jetzt so gross, dass Indiens Finanzminister Namo Narain Meena eine umfassende Regelierung der Branche ankündigte.

Ist damit die Idee der Mikrokredite gescheitert, wie es z.B. www.spiegel.de andeutet?

Yunus hat gezeigt, dass mit sozialem Unternehmertum die Idee hervorragend funktionieren kann und findige Geschäftsleute haben gezeigt, dass die Idee ad absurdum geführt wird, wenn der kurzfristige Profitgedanke im Vordergrund steht.

www.credeo.de ist keine Plattform für Mikrokredite für die Ärmsten der Armen. Wir möchten, dass sich auf unserer Plattform Menschen auf Augenhöhe finden und Geld leihen. Geldsuchende sind auf unserer Plattform keine Bittsteller sondern bieten Geldgebern ein Geschäft zu interessanten Konditionen an. Oder wissen Sie, wo Sie sonst z.B. 1.000 € zu 7,48 % verzinsen können, ohne dabei auf Kursgewinne spekulieren zu müssen? Wir stellen die Prozesse für die Abwicklung bereit und nehmen dafür eine aus unserer Sicht faire Bearbeitungsgebühr.

Das bedeutet nicht, dass wir uns nicht sozial engagieren werden. Wir bauen unser Geschäftsmodell Schritt für Schritt auf und fühlen uns verpflichtet, auch unserer sozialen Verantwortung nachzukommen. Bis dahin gibt es genügend andere Alternativen.

credeo suchen und credeo auch wirklich finden

Wer auf google nach credeo sucht, wird überrascht sein, dass der erste Treffer die Domäne mobilephonesupermarket.com mit Inhalten eines unseres Testsystems ist. Wir waren nicht weniger überrascht und fanden das auch nicht lustig.

Die Analyse hat uns jedoch gezeigt, dass hier keine böse Absicht oder schädigende Handlung am Werk waren.

Der Dienst hinter mobilephonesupermarket.com scheint schon seit Monaten offline und hatte alte DNS Einträge, die mobilephonesupermarket.com und www.mobilephonesupermarket.com auf die IP-Adresse 79.125.18.55 zeigen lassen.

Wir nutzen Amazon Web services, um Teile von www.credeo.de und unserer Testinfrastruktur zu betreiben und unglücklicherweise hatte uns Amazon die freie IP-Adresse 79.125.18.55 zugewiesen. Zudem hat unser Testsystem google nicht vollständig vom indexieren abgehalten, so dass sich damit ungewollt ein Teil unserer Testsysteme im Google Suchindex befand und sogar unsere produktiven System in der Trefferliste überflügelte.

Wir haben uns mit google in Verbindung gesetzt und hoffen, dass man in Kürze auch wieder credeo an erster Stelle findet, wenn man nach credeo sucht.

Mittwoch, 13. Oktober 2010

Beta-Testphase endet am 24.10.2010

Wir schließen unsere offenen Beta-Testphase am 24.10.2010 ab. Herzlichen Dank an alle, die uns bisher unterstützt haben. Ab dem 25.10.2010 beginnen wir unsere erste Kampagne und gehen Schritt für Schritt an die Öffentlichkeit. Die Zeit bis dahin nutzen wir, um weiter unsere Platform und unsere Prozesse zu optimieren.

Dienstag, 24. August 2010

Wir suchen Werkstudenten und Praktikanten

wearecredeo.pngWir suchen zwei bis drei Werkstudenten oder Praktikanten. Gerne betreuen wir auch die Master oder Bachelor Thesis. Schwerpunkt kann im Bereich Software-Entwicklung, Social networks, Community Building, Online-Marketing oder Risiko-Management liegen. Wenn Du glaubst, Du passt zu uns und wenn Du in einem kleinen dynamischen Team arbeiten möchtest, dann kontaktiere uns über XING oder facebook. Wir freuen uns auf Dich.

Donnerstag, 19. August 2010

Themen-Special noa Bank

noa-troubled.pngNachdem die BaFin die noa Bank für den Kundenverkehr geschlossen hat, stehen viele Kontoinhaber, Kreditnehmer und Anleger vor einem Problem. Wir haben einen Themen-Special mit wichtigen Fragen und Antworten erstellt.
Freitag, 13. August 2010

Politische Meinungen zur privaten Kreditvergabe im Internet

Die Bundestagsfraktion der Grünen hatten eine kleine Anfrage an die Bundesregierung zur privaten Kreditvergabe im Internet gestellt. Der Grundtenor war die Aufforderung nach einer stärkeren aufsichtsrechtlichen Regulierung, um den Verbraucherschutz zu erhöhen.

Die Bundesregierung hat in einer vorläufigen Stellungnahme geantwortet. Sie schreibt z.B.:

... Das „Peer-to-Peer-Lending“ kann eine sinnvolle Ergänzung zum „professionellen“ Bankgeschäft darstellen, die dem Bedürfnis nach einer individualisierten Geldanlage bzw. Kreditaufnahme Rechnung trägt und Personen mit erschwertem Zugang zu Bankfinanzierungen die Kapitalaufnahme erleichtert. ...

... Der „Peer-to-Peer-Lending“-Sektor steht nach geltendem Recht in Deutschland unter staatlicher Aufsicht, sofern im konkreten Einzelfall der Anwendungsbereich der Gewerbeordnung oder des Kreditwesengesetzes (KWG) eröffnet ist.

Die gewerbsmäßige Vermittlung von Darlehen wird nach Maßgabe der Gewerbeordnung beaufsichtigt und bedarf einer Erlaubnis nach der Gewerbeordnung. Voraussetzung für die Erteilung dieser Erlaubnis ist das Vorliegen der für den Gewerbebetrieb erforderlichen Zuverlässigkeit und geordneter Vermögensverhältnisse des Gewerbetreibenden. ...

Derzeit sieht die Bundesregierung keine Notwendigkeit, die staatliche Aufsicht über das bestehende Maß hinaus auszudehnen. ...

Samstag, 10. Juli 2010

wiki.credeo.de ist live

Wir haben unser wiki mit Schritt für Schritt Anleitungen und den häufig gestellten Fragen live gestellt. Wir werden während der Beta-Testphase die Dokumentation stetig erweitern und freuen uns auf Kommentare.

Montag, 5. Juli 2010

Die Beta-Testphase beginnt

Wir freuen uns, pünktlich zum 5. Juli 2010 die Beta-Testphase zu starten. Es war ein langer Weg bis dahin und wir bedanken uns vor allem bei unseren Family & Friends, dass sie uns bis hierher so tatkräftig unterstützt haben.

Wie geht es nun weiter? Die Beta-Testphase ist zunächst bis Ende September geplant. Schwerpunkt ist nun, unsere Plattform im Echtbetrieb zu testen, d.h. ab sofort gibt es unter www.credeo.de "echte" Kredite zu leihen und verleihen. Wir werden uns noch mit Kampagnen und Werbung zurückhalten, bis wir der Meinung sind, dass wir mit unseren Prozessen auch eine breitere Masse bedienen können.

Es ist eine Beta-Testphase, d.h. die Software mag aus unserer Sicht stabil und reif sein, aber die Erfahrung lehrt, dass es immer noch knirschen und krachen wird.


Dienstag, 29. Juni 2010

www.credeo.de geht endlich live und die Beta-Testphase startet

Endlich! Die Beta-Testphase beginnt ab dem 05.07.2010. Wir sind jetzt schon unter www.credeo.de erreichbar und führen noch die letzten Tests durch. Alle notwendigen Zulassungen sind erfolgt und am Freitag spielen wir die neueste Version für die Beta-Testphase ein.

Im Hintergrund laufen natürlich die Vorbereitungen auf Hochtouren aber das soll uns jetzt auf der Zielgeraden nicht mehr hindern.

Freitag, 14. Mai 2010

Stück für Stück

Unsere Zulassung als Kreditvermittler nach § 34c GewO ist der kritische Pfad unseres Live-Gangs geworden. Wir befürchten, dass es noch einige Wochen dauern kann, bis wir die Zulassung erhalten, so dass sich unser kalter Start - den wir für den 25.05.2010 angekündigt haben - entsprechend verschiebt.

Die Zeit nutzen wir natürlich und erweitern und testen unsere Plattform. Man könnte die Rechtsauffassung vertreten, dass in unserem Fall eine Zulassung nach § 34c GewO vielleicht nicht notwendig ist. Wir möchten jedoch die höchstmögliche Sicherheit für alle Beteiligten bieten und bevor wir uns unnötig mit den Behörden reiben, gehen wir den sicheren aber dafür längeren Weg.

An unseren kalte Start schliesst sich eine produktiver Testbetrieb (Beta-Tests) von einigen Wochen an. Natürlich ist jeder während der Beta-Tests willkommen, sich Geld zu leihen und Geld zu verleihen. Erfahrungsgemäß wird es trotz unserer Bemühungen während der Beta-Tests an der einen oder anderen Stelle knirschen und wir bereiten uns darauf vor, die Probleme gemeinsam mit unseren "early Adaptors" anzugehen und freuen uns auf die Anregungen und die Kritik.

Wir überlegen uns natürlich auch ein kleines "Danke Schön" für alle, die mit uns in den ersten Wochen starten möchten. Wir werden unsere Roadmap veröffentlichen, sobald wir neues wissen.

Freitag, 23. April 2010

credeo.de startet am 25.05.2010 T-32 Tage

Wir planen den Start von credeo.de, unserer Plattform für Geld von Menschen für Menschen kurz nach Pfingsten. Derzeit haben wir den 25.05.2010 ins Auge gefasst. Das sind noch knapp 1 Monat oder um genau zu sein 32 Tage. Alle Vorbereitungen laufen auf Hochtouren und wir sind natürlich gespannt und aufgeregt.

Wir werden "kalt" starten, d.h. wir werden erst ab dem 1. Juli 2010 die Plattform aktiv bewerben und gleich vorweg, wir überlegen uns etwas ganz Besonderes. Ab dem Start möchten wir im echten Betrieb die Plattform auf Herz und Nieren untersuchen. Allen Testphasen zum Trotz lehrt uns die Erfahrung, dass nur die Wirklichkeit einem die echten Probleme zeigt.

Wir veröffentlichen wöchentlich einer geschlossenen Testgruppe die jeweils neuesten Entwicklungsstand. Interessiert, noch dabei zu sein?