Mittwoch, 10. März 2010

Lewis W. Hine

Hören wir Kinderarbeit denken die Meisten vermutlich an asiatische, südamerikanische oder afrikanische Länder in denen derzeit noch die Arbeit von Kindern zum alltäglichen Leben gehört. Die meisten vergessen jedoch, dass diese Länder Spiegel in unsere eigene Vergangenheit sind. Gerade mal vor knapp 70 Jahren hat Präsident Franklin D. Roosevelt mit dem Fair Labor Standards Act in den USA als einer der letzten großen Industrienationen die Kinderarbeit verboten.

Bis dahin musste Stück für Stück das gesellschaftliche Selbstverständnis geändert werden. Die amerikanische Öffentlichkeit sah im 19. Jhdt. schwere und gefährliche Kinderarbeit in Minen, in der Textilindustrie, auf Feldern und anderen Bereichen der Industrie nicht als Ausbeutung. Vielmehr genossen die Firmenbesitzer einen guten Ruf als Wohltäter, da sie den Kindern Einkommen für die meist komplett verarmten Familien ermöglichten.

Seit der Industrialisierung wuchsen ganze Generationen heran, die nicht mehr als ihren Namen lesen oder schreiben konnten und deren Rechnen höchstens für das Zählen ihres Hungerlohn gereicht hat. An ein Mindestmass an Allgemeinbildung war gar nicht zu denken. Generation wurden körperlich in der Blüte ihres Lebens ruiniert. So weit ruiniert, dass in Preußen schon 1839 mit dem Preußischen Regulativ die Kinderarbeit erst ab 9 Jahren erlaubt wurde, weil ganze Jahrgänge für den Militärdienst untaugliche waren.

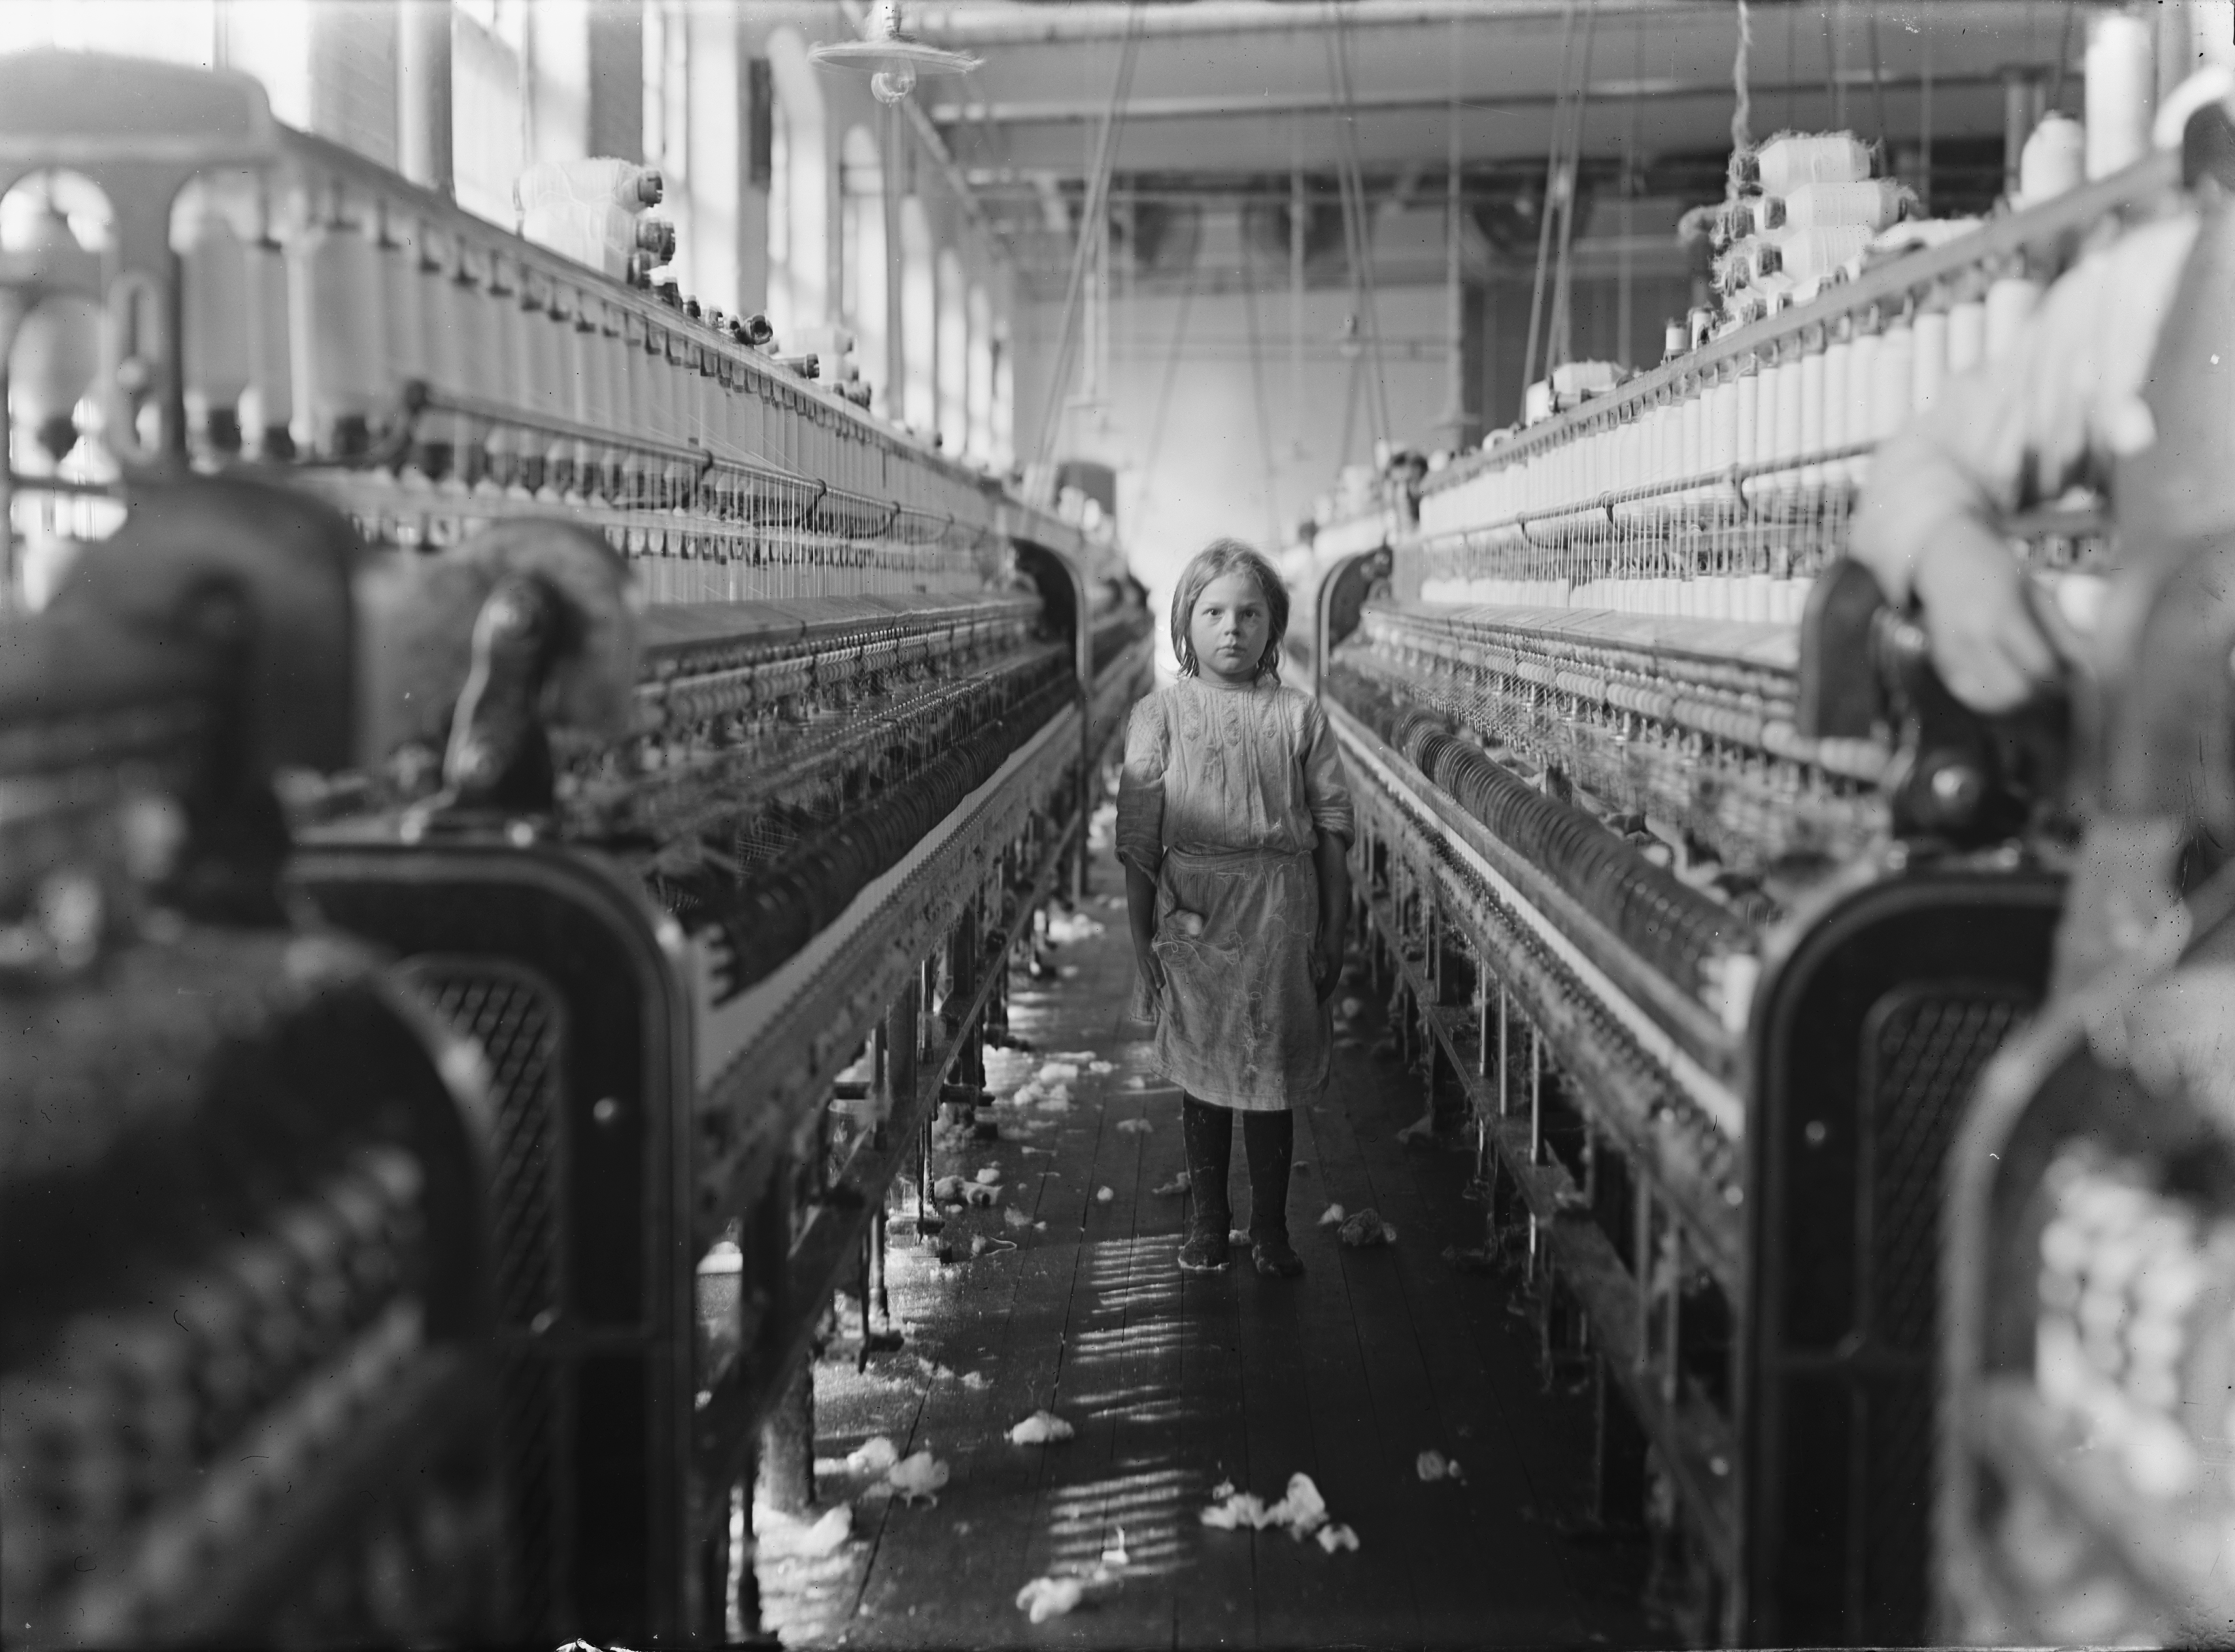
Die wesentliche Wende in der öffentlichen Meinung in der USA brachte die Fotografie. Lewis W. Hine dokumentierte die unerträglichen Zustände der Kinder in seinen berühmten Bildbändern. Die Bilder verfehlten die ihre Wirkung nicht. Obwohl die öffentliche Meinung umschwenkte änderte sich nur wenig an den tatsächlichen Arbeitsbedingungen in den Fabriken und auf den Feldern.

Die echte Wende brachte die große Depression. Die hohe Arbeitslosigkeit unter erwachsenen Männer führte dazu, dass die Kinderarbeit praktisch zum erliegen kam, da nun auch Erwachsene für den Hungerlohn die gefährliche Arbeit übernahmen.
Bei allen Sachzwängen ist es aber der Arbeit von Lewis W. Hine zu verdanken, dass der Gesellschaft ein Spiegel vorgehalten wurde. Er verband eine neue Technologie mit einer Mission und brachte das Thema in die Herzen und den Verstand der damals regierenden Eliten. Die Bilder sprechen für sich.

Mittwoch, 20. Januar 2010

The power of search

Mit die wichtigsten Aufgaben der Finanzintermediäre sind die drei großen Transformationen von Losgrößen, Fristen und Risiko. In der allgemeinen Banktheorie herrscht die Auffassung, dass ein Kapitalmarkt alleine, d.h. in dem sich z.B. einzelnen Sparer an Kreditnehmer wenden, aus vielen Gründen nicht funktionieren kann. Deshalb setzt die Banktheorie praktisch die Existenz von Finanzintermediären inhärent durch die Normative Kraft des Faktischen voraus.

Einer der wichtigsten Gründe ist die so genannte Informationsasymmetrie.

Wir sind anderer Meinung. Wir sind der Meinung, dass es genügend Technologien gibt, um im Netz der Netze endlich die unbestritten vorhandene Informationsasymmetrie zu beenden und damit einer der ersten wesentlichen Voraussetzungen für ein echten P2P-Finance-Markt geschaffen werden kann. Wir haben uns zum Ziel gesetzt Schritt für Schritt an allen Hindernissen für einen wirklichen P2P-Finance-Markt zu arbeiten und an dieser aus unserer Sicht absolut notwendigen Transformation mitzuwirken.

Pioniere wie Google im Consumer-Markt oder Matrixware im B2B-Markt schaffen dafür die Voraussetzungen und inspirieren uns mit ihren Vision und ihren Vorhaben.

Deshalb ist Information-Retrieval-Technologie für uns ein strategischer Eckpfeiler für die Umsetzung unseres Vorhabens.

Montag, 4. Januar 2010

Atlassian wählen

Wir setzen Atlassian's Produkte gerne und aus Überzeugung ein. JIRA als Issue-Tracking-System hat neue Massstäbe gesetzt und Confluence als Unternehmens-Wiki sucht seinesgleichen.

Unser Herz hat Atlassian mit seinem 10 $ Programm gewonnen. Für 10 $ bekam man die vermutlich beste Internetbasierte Software-Lösung für kleine und mittlere Unternehmen und alle Erlöse gingen in das Room to read Programm.

Auf techcrunch.com kann man Atlassian als "Best Enterprise" wählen, neben Größen wie Google, Amazon und Microsoft. Was soll man sagen, ausser dass wir Kleinen zusammenhalten müssen.

Donnerstag, 31. Dezember 2009

Geschäftsmodell von Konsumentenkrediten kritisch hinterfragt

Der Eurojuris Deutschland e.V. hat in einer Pressemeldung den Finger in die Wunde der aktuellen Geschäftsmodelle mit Konsumentenkrediten gelegt. Dort heisst es.

Massenhaft wurde in den vergangenen Jahren von Banken aggressive Werbung für schnelle Kreditvergabe mit geringen Anforderungen an die Bonitätsprüfung gemacht. ... Wollte ein Kunde einen solchen Kredit aufnehmen, wurde dieser regelmäßig unbürokratisch gewährt. Das teuere Ende kam danach: Der Kreditnehmer musste bei der Lektüre des Kleingedruckten feststellen, dass ihm zusammen mit dem Darlehen eine Restschuldversicherung verkauft worden war. Diese war es, die eine differenzierte Bonitätsprüfung entbehrlich gemacht hatte.


Bemerkenswert ist ein Fall, der auch der BaFin gemeldet wurde.

Der Bundesverband der Verbraucherzentralen berichtete in einem Brief an die BAFIN bereits im Jahr 2007 von einem Fall, in dem bei einem Nettokreditbetrag von € 9.000 sich die Kosten der Restschuldversicherung auf € 9.105 beliefen, d.h. die Belastung für den Kreditnehmer sich verdoppelte. Kosten von mehr als einem Drittel des Kreditbetrags waren keine Seltenheit.


Wenn auch sicherlich ein Einzelfall, zeigt sich die strukturelle Schwäche im System. Nachdem die Sekundärmärkte, wie bspw. mit Asset backed securities praktisch mit der Finanzkrise zusammengebrochen sind, werden nun auch immer mehr die Möglichkeiten einer Bank durch Provisionen Geld zu verdienen, wie bspw. dem Verkauf von Restschuldversicherungen, eingeschränkt. In der Pressemeldung der Eurojuris heisst es dazu weiter:

Mit Urteil vom 15.12.2009 (Az. XI ZR 45/09) hat der 11. Zivilsenat des BGH nunmehr das Urteil des OLG Köln aufgehoben und im Sinne der Kunden entschieden ... Für Betroffene bedeutet dies ..., dass sie ihre Darlehensverbindlichkeiten durch Widerruf erheblich reduzieren können. Anstelle der entsprechenden Darlehensrückzahlung kann der Bankkunde die Bank auf die Rückabwicklungsansprüche gegen die Versicherungsgesellschaft verweisen.


Banken, die sich in unbesicherte Konsumentenkredite spezialisiert haben, müssen sich nun eine einfache aber dafür existentielle Frage stellen: Können sie tatsächlich "nur" mit Konsumentenkrediten ausreichend Geld verdienen?

Supporters & Friends Testphase für Meilenstein 2 endet

Wir danken allen Supportern und Friends für ihre Unterstützung in der letzten Testphase. Wir haben zahlreichen und wertvollen Feedback erhalten, den wir im Release Candiate unserer P2P-Kreditplattform berücksichtigen werden. In Kürze werden wir den neuen Zeitplan veröffentlichen.

Unter http://qa.credeo.de bleibt die aktuelle Version in einer Testumgebung öffentlich zugänglich und wir werden sie für unsere eigenen Testzwecke nutzen.

Mittwoch, 30. Dezember 2009

Die Geschichte hinter CouchDB

Technologien wie couchDB und SOLR sind wesentliche Eckpfeiler unserer technischen Architektur. Manchmal ist es wichtig, hinter Technologien zu blicken und sich die Menschen anzusehen, die sie gebaut haben. Damien Katz erzählt in seinem infoQ-Vortrag was ihn motiviert hat, couchDB zu bauen und was er dafür in Kauf genommen hat. Ein inspirierende Geschichte, die uns daran erinnert, wofür sich Menschen in Wirklichkeit auf die Reise machen.

Dienstag, 15. Dezember 2009

Wikipedia für uns, wir für Wikipedia

Wikipedia bereichert das Internet und unser Leben. Auch wenn in letzter Zeit die Diskussionen nachdenklich stimmen, sollten und dürfen wir nicht vergessen, welche Seite wir als erstes öffnen, wenn wir uns Unbekanntes nachschlagen.

Daher fragen wir: "Heute schon einen Beitrag geleistet?"